家づくりを考え始めると、まず気になるのが「そもそも住宅ローンはいくらまで借りられるの?」という疑問です。資金計画では、本来「銀行が貸してくれる上限額」と「家計に無理なく返せる適正額」の2つを分けて考えることが大切ですが、まずはスタート地点として「金融機関がどのように借入上限を計算しているのか(いくらまで借りられるのか)」の仕組みを具体的な数字で見ていきましょう。
1. 借入上限を決める2つのカギ:「返済負担率」と「審査金利」
銀行が「この人にいくらまで貸せるか」を判断する際、最も重視するのが返済負担率(年収に占める年間返済額の割合)です。多くの金融機関では、年収400万円以上で35%以下を上限の目安としています。
ここで知っておきたいのが「審査金利」です。銀行は、実際の店頭金利(年1.5%前後など)ではなく、将来の金利上昇リスクを見込んだ年3.5%〜4.0%程度の高い審査金利を使って返済額を計算します。そのため、ネットの簡易試算より借入上限は低くなるのが一般的です。
【具体例】年収500万円・返済負担率35%・審査金利4.0%の場合
年収500万円の35%は年間175万円。つまり、「月々 約14.5万〜15万円の返済までならOK」というのが銀行の審査基準になります。これを審査金利4.0%で逆算すると、借入上限の目安は以下のようになります。
返済期間 35年の場合: 約3,300万円
返済期間 50年の場合: 約3,780万円
※近年は返済期間を最長50年まで選べる住宅ローンも増えており、期間を延ばすことで月々の返済額が抑えられ、借入上限を広げられるケースもあります。
2. 要注意!他のローンがあると借入上限はどう変わる?
審査で見られる返済負担率(35%)には、住宅ローンだけでなく車のローン・奨学金・教育ローン・スマホ端末の分割払い・リボ払いなどの年間返済額がすべて含まれます。ここで多くの方が誤解しやすいのが、「100万円のローンが残っていたら、住宅ローンの借入上限も100万円減るだけ」と思ってしまうことです。実際には「借入残高」ではなく「月々の返済額」が差し引かれるため、影響ははるかに大きくなります。
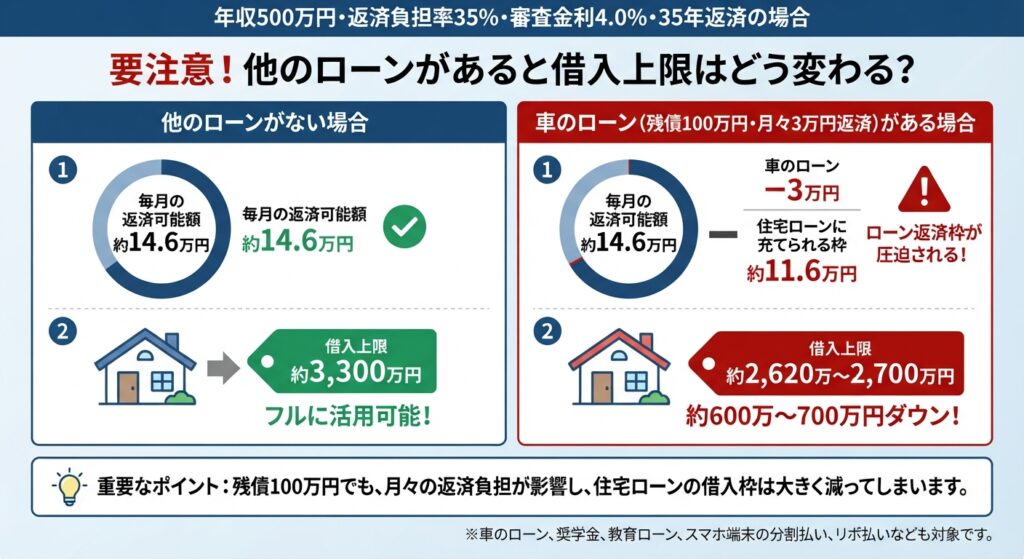
【実例】残債100万円の車のローン(月々3万円返済)がある場合
上の図のように、残債はたった100万円でも、住宅ローンの借入上限は約600万〜700万円も減ってしまうのです。もし自己資金で完済できる規模であれば、事前審査の前に整理しておくことで、選べる土地や建物の幅が大きく広がります。
まとめ:まずは「借りられる上限」を正しく知ることから
同じ年収500万円でも、「審査金利」「返済期間(35年か50年か)」「他のローンの有無」によって、借りられる上限額は大きく変わります。まずはご自身の条件で「いくらまで借りられるのか」の基準を把握したうえで、そこから「教育費や老後資金を含めて、無理なく返せる適正額はいくらか?」を引き算していくのが、失敗しない資金計画の第一歩です。
金融機関により条件が変わりますのでとりあえず話だけでも聞いてみたいという方は「大宮」「蓮田」「北本」に店舗を構えるコタエルハウスにご相談ください。もちろん秘密厳守です。